
Economia · 10.ª–12.ª classe
Qual é a diferença entre custos fixos e custos variáveis?
Resposta curta
Custos fixos são os que não mudam com a quantidade produzida (renda, seguros, salários de estrutura), enquanto custos variáveis aumentam ou diminuem com a produção (matérias-primas, embalagens, energia da produção). Somados dão o custo total: CT = CF + CV. A pergunta-chave é: «se produzir mais ou menos, este custo muda?»
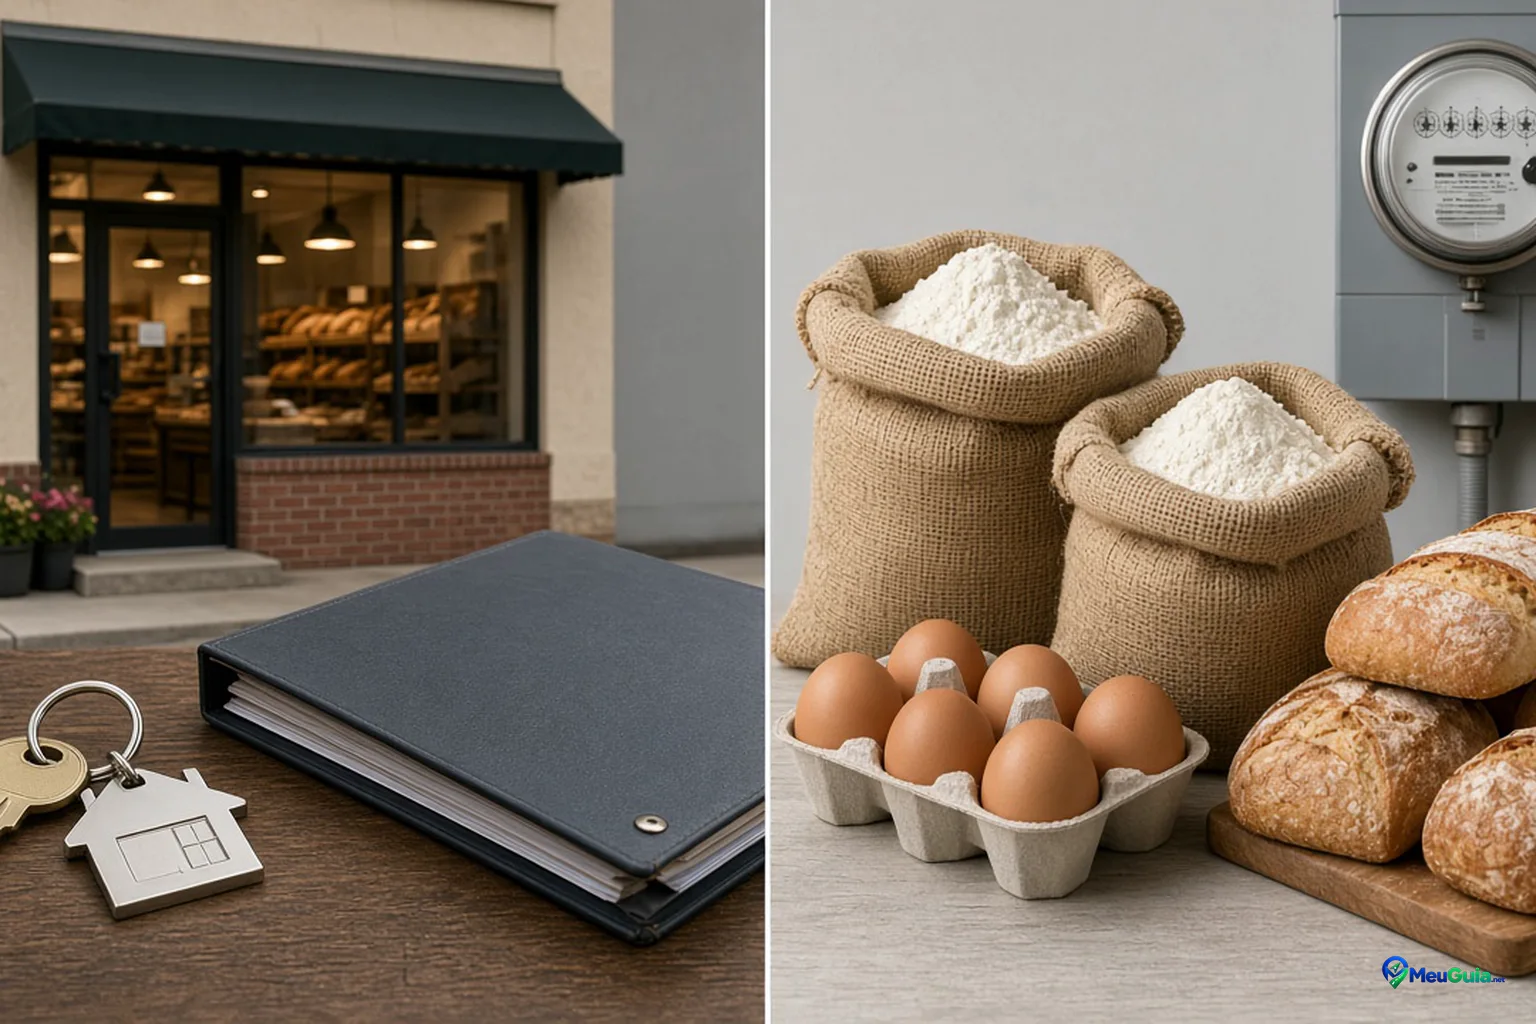
Definição de custos fixos
São os custos que a empresa suporta mesmo que não produza nada, pelo menos no curto prazo, e que ficam iguais quando a produção varia dentro de certos limites.
- Renda do espaço.
- Salários do pessoal permanente.
- Seguros e licenças.
- Amortização do equipamento.
- Juros de um empréstimo.
Atenção: o custo fixo total não muda, mas o custo fixo por unidade diminui à medida que se produz mais, pois o mesmo valor é repartido por mais unidades.
Definição de custos variáveis
São os custos que dependem diretamente da quantidade produzida: se a produção é zero, são nulos; se aumenta, sobem.
- Matérias-primas (farinha, tecido, cimento).
- Embalagens.
- Energia gasta pelas máquinas.
- Comissões sobre vendas.
- Salários pagos à peça ou por hora extra.
Numa aproximação simples, o custo variável total é: CV = custo variável unitário × quantidade.
Quadro comparativo
| Aspeto | Custos fixos | Custos variáveis |
|---|---|---|
| Relação com a produção | independentes (no curto prazo) | proporcionais (em regra) |
| Se a produção for zero | continuam a existir | são zero |
| Total quando Q aumenta | constante | aumenta |
| Por unidade quando Q aumenta | diminui | mantém-se aproximadamente igual |
| Exemplos | renda, seguros, salário fixo | farinha, embalagens, energia da produção |
Semelhanças
Ambos são custos da empresa, entram no cálculo do custo total e do lucro e têm de ser cobertos pelas receitas para que a empresa não tenha prejuízo.
Como memorizar a diferença
Fixo = fica (mesmo sem produzir). Variável = varia (com a produção). Faça sempre o teste: «e se amanhã não produzir nada, este custo desaparece?» Se não desaparece, é fixo.
Exemplos resolvidos
Exemplo 1 — Classificar custos
Enunciado: Numa padaria, classifique: (a) renda do espaço; (b) farinha; (c) salário do gerente; (d) sacos de papel; (e) seguro do edifício.
Resolução:
- Teste «se não produzir, desaparece?»
- A renda mantém-se: fixo. A farinha deixa de ser gasta: variável.
- O salário do gerente mantém-se: fixo. Os sacos só são usados se houver pão: variável.
- O seguro mantém-se: fixo.
Resposta: fixos: (a), (c), (e); variáveis: (b), (d).
Exemplo 2 — Custo total
Enunciado: A padaria tem custos fixos de 60 000 kz por mês e custo variável de 40 kz por pão. Calcule o custo total para 0, 500, 1 000 e 1 500 pães.
Resolução:
- CV = 40 × Q: 0, 20 000, 40 000 e 60 000 kz.
- CT = 60 000 + CV: 60 000, 80 000, 100 000 e 120 000 kz.
| Q | CF | CV | CT |
|---|---|---|---|
| 0 | 60 000 | 0 | 60 000 |
| 500 | 60 000 | 20 000 | 80 000 |
| 1 000 | 60 000 | 40 000 | 100 000 |
| 1 500 | 60 000 | 60 000 | 120 000 |
Resposta: os custos totais são os da última coluna. Verificação: a cada 500 pães, o CT sobe 20 000 kz (500 × 40).
Exemplo 3 — Custo fixo por unidade
Enunciado: Com os dados anteriores, calcule o custo fixo por pão para 500, 1 000 e 1 500 pães e interprete.
Resolução:
- 60 000 ÷ 500 = 120 kz.
- 60 000 ÷ 1 000 = 60 kz.
- 60 000 ÷ 1 500 = 40 kz.
Resposta: 120, 60 e 40 kz por pão. O custo fixo unitário diminui com o aumento da produção, porque o mesmo valor é repartido por mais unidades. É a razão pela qual produzir mais pode baixar o custo médio.
Exemplo 4 — Nível de exame: ponto crítico
Enunciado: A padaria vende cada pão a 100 kz, com os mesmos custos (CF = 60 000 kz; CV unitário = 40 kz). A partir de quantos pães deixa de ter prejuízo?
Resolução:
- Cada pão vendido deixa 100 − 40 = 60 kz para cobrir os custos fixos (margem por unidade).
- Quantidade de equilíbrio = 60 000 ÷ 60 = 1 000 pães.
- Confirmação: receita = 1 000 × 100 = 100 000 kz; CT = 60 000 + 40 000 = 100 000 kz.
Resposta: a partir de 1 000 pães (ponto crítico, com lucro nulo). Acima disso há lucro; abaixo, prejuízo. Verificação: receita e custo total são iguais a 100 000 kz.
Erros e confusões frequentes
- Pensar que fixo significa «que nunca muda». É fixo em relação à produção, mas a renda pode ser renegociada, ou a empresa pode alugar outro espaço, no longo prazo.
- Dizer que o custo fixo por unidade também é fixo. Diminui com a quantidade produzida.
- Classificar o salário sempre como fixo. O salário mensal da equipa é fixo, mas o pagamento à peça é variável.
- Pôr a energia sempre como variável. A luz do escritório é fixa; a energia gasta pelas máquinas na produção é variável.
- Esquecer os custos fixos ao fixar o preço de venda e acabar por vender com prejuízo.
Exercícios propostos
1Exercício 1
Classifique em fixo ou variável: matéria-prima, renda, comissão de vendas, seguro.
Ver solução
Matéria-prima: variável. Renda: fixo. Comissão de vendas: variável. Seguro: fixo.
2Exercício 2
Uma oficina tem custos fixos de 30 000 kz e custo variável unitário de 500 kz. Calcule o custo total para 100 unidades.
Ver solução
CV = 500 × 100 = 50 000 kz. CT = 30 000 + 50 000 = 80 000 kz.
3Exercício 3
Com os dados do exercício anterior, calcule o custo médio por unidade para 100 unidades e para 200 unidades.
Ver dica
Custo médio = custo total ÷ quantidade.
Ver solução
100 unidades: 80 000 ÷ 100 = 800 kz. 200 unidades: CV = 100 000; CT = 130 000; 130 000 ÷ 200 = 650 kz. O custo médio desce porque os custos fixos são repartidos por mais unidades.
4Exercício 4
Uma loja tem custos fixos de 90 000 kz. Vende cada artigo a 300 kz, com custo variável de 120 kz por artigo. Qual é o ponto crítico?
Ver solução
Margem por artigo = 300 − 120 = 180 kz. Ponto crítico = 90 000 ÷ 180 = 500 artigos. Verificação: receita 500 × 300 = 150 000; CT = 90 000 + 500 × 120 = 150 000.
5Exercício 5
Explique se, quando a produção duplica, o custo total também duplica. Use os números do Exemplo 2.
Ver solução
Não necessariamente. Passando de 500 para 1 000 pães (o dobro), o CT passa de 80 000 para 100 000 kz, um aumento de 25%, porque só a parte variável duplica (de 20 000 para 40 000 kz); a parte fixa mantém-se em 60 000 kz.
Perguntas frequentes
Qual é mais importante, o custo fixo ou o variável?
Nenhum é mais importante em geral: depende do negócio. Atividades com muito capital (como uma fábrica) têm custos fixos elevados; o comércio simples pode ter custos variáveis mais altos. A gestão deve controlar ambos.
Podem ocorrer em simultâneo?
Sim, e é o caso normal. O custo total é a soma de uma parte fixa e de uma parte variável.
Como não os confundir nos exames?
Aplique o teste «se não produzir, o custo desaparece?» e confirme se o enunciado fala de custo total ou por unidade. Escreva sempre as unidades (kz, kz por unidade).
Um custo fixo pode tornar-se variável?
No longo prazo, a empresa pode alterar a dimensão (alugar mais espaço, contratar mais pessoal), e assim os custos antes fixos mudam. Daí se dizer que são fixos no curto prazo.
Resumo
- Custos fixos: não dependem da quantidade produzida (renda, seguros).
- Custos variáveis: crescem com a produção (matérias-primas, embalagens).
- CT = CF + CV; CV = custo variável unitário × quantidade.
- O custo fixo por unidade desce quando a produção sobe.
- O ponto crítico é CF ÷ (preço − CV unitário).
Onde aprofundar
- O manual de Economia da sua classe e o programa oficial (INIDE / Ministério da Educação de Angola) — confirme a edição em vigor.
- Principles of Economics (OpenStax), capítulo sobre custos de produção (em inglês).
- Princípios de Economia, de N. Gregory Mankiw, capítulo sobre os custos de produção.
Continue a estudar
O que é a produtividade?
Produtividade é a relação entre a quantidade produzida e a quantidade de fatores de produção utilizados para a obter. Calcula-se dividindo a produção pelo fator…
4 exemplos5 exercícios com solução✓ Estudado
Como calcular a produtividade do trabalho?
Produtividade do trabalho = produção ÷ trabalho utilizado, em que o trabalho utilizado pode ser o número de trabalhadores ou o número de horas trabalhadas. Exemplo: uma…
4 exemplos6 exercícios com solução✓ Estudado
O que é o valor acrescentado?
O valor acrescentado é o valor novo que uma empresa cria ao produzir. Calcula-se subtraindo ao valor da produção o valor dos consumos intermédios (matérias-primas…
4 exemplos5 exercícios com solução✓ Estudado
O que é uma empresa?
Uma empresa é uma unidade económica que combina fatores de produção (trabalho, capital, recursos naturais) para produzir bens ou prestar serviços destinados ao mercado…
4 exemplos5 exercícios com solução✓ Estudado
Ver tudo de Economia · Capítulo: Produção, empresas e custos